電池知識
鋰離子、磷酸鐵鋰、錳酸鋰、新能源

電池知識
鋰離子、磷酸鐵鋰、錳酸鋰、新能源
通過對中國發明專利數據進行挖掘和計量分解,總結了鋰電池負極材料的專利申請情況、行業發展現狀、地域分布及重點創新主體的專利技術布局。結果聲明,鋰電池負極材料經過幾年的繼續增長后,專利申請趨勢放緩。通過對專利進行地域分解,知道到中國本土申請人和日本申請人申請了大量的專利;國內申請人主要聚集在廣東、上海、北京及浙江。通過分解一些重點企業申請的專利技術布局可以知道目前市場上的負極材料技術熱點。
隨著便攜式電子設備和電動車的高速發展,人們對高能量、長壽命和高功率鋰電池的需求不斷增加,而負極材料作為鋰電池緊要組成部分,筆直制約著鋰電池的電化學性能。目前,市場上普遍使用的負極材料主要為碳材料,然而,碳材料的理論比容量僅為372mAh/g,已遠遠不能滿足實際的使用需求。開發新的高容量鋰電池負極材料顯得極為急切和緊要。隨著市場需求的變化,負極材料的科研投入也在不斷加大,市場份額逐步在全球范圍內改變和張大。
鋰電池負極材料主要包括碳材料、合金化金屬材料、金屬氧化物及以上材料的復合物等材料。當前開發和使用的碳負極材料主要有石墨、軟碳、硬碳;合金化金屬材料主要指Si,Sn、Bi、Al等金屬,此類材料的理論比容量一般在1000mAh/g以上,具有較大的使用潛力;常見的金屬氧化物負極材料有Fe2O3、SnO2及Co3O4等。但是目前商業化加工的負極材料僅有碳材料,原由在于碳材料結構穩定、電化學性能優、價格低廉、安全性高。
科研的投入固然緊要,然而對鋰電池負極材料的發展大局的掌握更為急切。惟有知道市場的發展狀況及技術成熟度,才能把握方向,抓住發展機遇。本文從鋰電池負極材料中國發明專利入手,通過對專利申請趨勢、專利技術布局、重點申請人等指標來分解負極材料的發展情況、專利的技術分布概況及申請人的科研實力等,為公司后續發展及科研投入提供信息支持和參考。
專利檢索數據庫
本文采用的鋰電池負極材料技術專利分解數據來源于中國國家知識產權局的ISTIC專利分解數據庫,利用主題詞檢索辦法,采集1985年09月至2014年09月相關發明專利樣本,經過計算機檢索和人工篩選,得到1353項檢索結果,將其作為本次專利分解的基本數據。通過構建專利申請趨勢、重點申請人等信息指標對專利信息進行分解。數據檢索日期2015年01月。由于中國發明專利申請公布一般是在申請日后18個月,所以2013年和2014年申請的專利數據僅作參考。
專利技術發展趨勢
鋰電池自1992年經日本Sony公司商業化后便開始迅速發展。2000年往日,世界上的鋰電池產業基本掌握在日本手里。近年來,隨著中國和韓國工業技術的崛起,日本一枝獨秀的局面逐漸被打破。
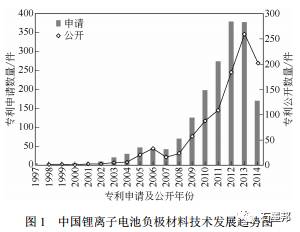
2003年之前,專利申請及公開數量增長緩慢,此階段日本獨占整個鋰電池市場,中國在該范疇的技術處于起步期。2003年以后,鋰電池負極材料的專利申請量不斷增多,這是由中國鋰電池市場份額提升、大眾需求張大及國內科研投入力度加大所帶動的。2009年被認為是分水嶺,從這一年開始,負極材料專利申請及公開數量得到大幅增長,這與電池行業的發展息息相關。2009年起,智能手機和電動車得到了不斷推廣,它們對電池的容量要求更高,而市場上的負極材料不能滿足需求,促使負極材料的科研投入加大,專利申請量達到一個巔峰。發展至2012年時,智能手機進入相對平穩的發展階段,加上經過前四年的技術儲備,負極材料的專利數量已達新高,技術普及分明。2013年以后,專利申請及公開數量發展平緩,到2014年可能會出現下降的趨勢,此時,技術瓶頸成為大的制約,亟需創新沖破。
國家和地區競爭分解
專利申請國家分布
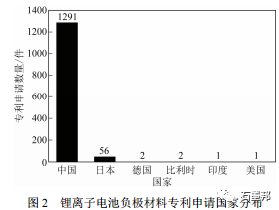
專利申請量在一定程度上反映出各個國家對該范疇的戰略部署及技術水平。在中國,該范疇申請量較大的國家為中國和日本,符合目前的市場情況,兩國申請量約占總申請量的98%,聲明中國和日本的研發實力較強,且該范疇技術聚集程度高。另外,也說明日本重視我國國內市場,注重技術保護。
我國各省份專利分布
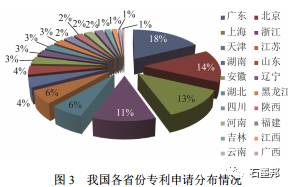
專利申請量較高的省份聚集在廣東、北京、上海、浙江,占總申請量的56%。負極材料專利申請量較高的省份,其共同之處在于它們都是電池加工企業和名校的集中地。廣東省內有眾多鋰電池負極材料加工商,如貝特瑞、比亞迪、東莞新能源、比克電池等,這類企業的存在大大提高了廣東省在該范疇的專利申請量。北京匯聚了科研能力較為突出的知名高校,如目前清華大學和北京科技大學在此范疇的專利申請量已分別達到31件和30件。上海市僅復旦大學的專利申請量就已達到31件,浙江省情況與其類似,浙江大學的申請量達60件,同時上海和浙江還有多數企業參與鋰電池負極材料的研發,申請了大量專利。
重點專利權人技術競爭分解
重點高等院校專利權人分解
按照專利申請情況,重點高等院校可以被分為3個梯隊:60件專利的浙江大學、申請量30件左右以及申請量小于20件的大學。
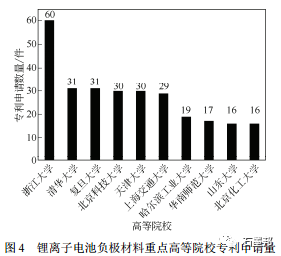
目前各大高校的研究重點都聚集在材料的改性方面,包括對材料形貌及組成的控制等。而鋰電池負極材料廣泛使用的依然是碳材料,但是碳材料理論比容量較低,限制了它的進一步使用。金屬氧化物及硅類材料具備高的理論比容量,電導率卻較低。近來的研究熱點為制備金屬氧化物或硅材料與碳材料的復合材料,使得復合材料既具備金屬氧化物或硅材料的高比容量,同時又具備碳材料的高導電性。研究各個高等院校申請的專利,近幾年申請的專利材料主要為各類金屬氧化物與石墨烯的復合材料。硅材料是這兩年新興的負極材料,目前還處于研究的初期,各個高校也都開始關注并研究硅類材料,目前已出現了一些硅類負極材料的專利。當前硅類負極材料已是研究的一大熱點,未來也必將是鋰電池負極材料專利申請的熱點之一。
重點企業專利人分解
對企業專利申請人進行分解,得到國內排名前十的重點企業專利申請情況。專利申請量排名前三的企業分別為上海杉杉科技、深圳貝特瑞及比亞迪。上海杉杉科技擁有負極的中間相炭微球技術,且該技術已延伸并加工出一系列產品。結合各個公司的市場情況及專利申請量可知,惟有掌握了關鍵技術,才能進一步鞏固企業的市場地位。深圳貝特瑞是國內鋰離子電池碳負極材料標準制定者,其市場占有率達80%,處于鋰電池負極材料的研發前沿,代表著石墨深出產的方向,推出了一系列高容量負極材料。
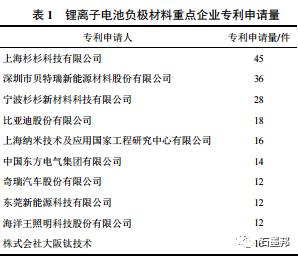
此外,對比排名前10的重點高校和企業的專利申請數量,發現高校的申請量普遍大于企業。雖然當前市場上負極材料的加工商不計其數,然而高校仍然是鋰電池負極材料的科研主力,將來通過高校的科技創新,必能沖破當前鋰電池發展的瓶頸。
對排名前三的企業專利申請方向進行了分解,進而知道三大企業的專利技術布局及技術側重點,三大公司的研發重點基本一致,主要聚集在碳材料、復合金屬氧化物及錫/硅類復合材料,碳材料類及錫/硅類復合材料的研究成果要遠遠大于復合金屬氧化物。
專利申請量的分布在一定程度上反映出各個公司的技術布局,三大公司都比較重視碳材料及錫/硅類復合材料的研發,碳材料的研發成果更多,原由在于碳材料還是當前商業化負極的主流材料,短期內難以被其他負極材料取代,企業惟有不斷在碳材料方面投入研究,優化碳材料性能,才能保證企業在市場中的地位聳立不倒。錫/硅類復合材料是當前的研究熱點,也是有潛力替代碳材料的新一代負極材料,各個企業在此方面的投入相當于是在搶占將來市場。
結語
通過檢索和分解鋰電池負極材料的中國發明專利數據,得出鋰電池負極材料的技術發展趨勢及市場競爭情況。分解聲明:
經過幾年的繼續增長,當前專利申請趨勢放緩;
不同國家在我國的戰略技術布局不同,其中,日本為重視我國國內市場及技術保護;
國內負極材料加工技術聚集程度高,主要聚集在廣東、北京、上海、浙江四省市;
高校和企業在負極材料范疇投入了大量研發精力,并取得了較大進展,其中高
校浙江大學已申請專利60件,企業上海杉杉科技有限公司申請專利45件;
企業和高校的研發側重點不同,這是由兩者的目標導向不同造成的。
日后,隨著電動車等消費品的不斷推廣,市場會對鋰電池提出了更高的挑戰,而鋰電池負極材料的性能對于整個電池容量的發揮起著至關緊要的作用,惟有實現負極材料的容量沖破,才能真正意義上處理當前鋰電池的問題。經過專利分解也可以看出,關鍵技術的掌握與企業市場地位息息相關,新公司若想取得發展,非得得從技術入手,掌握關鍵技術才能掌控市場。
聲明: 本站所發布文章部分圖片和內容自于互聯網,如有侵權請聯系刪除
